
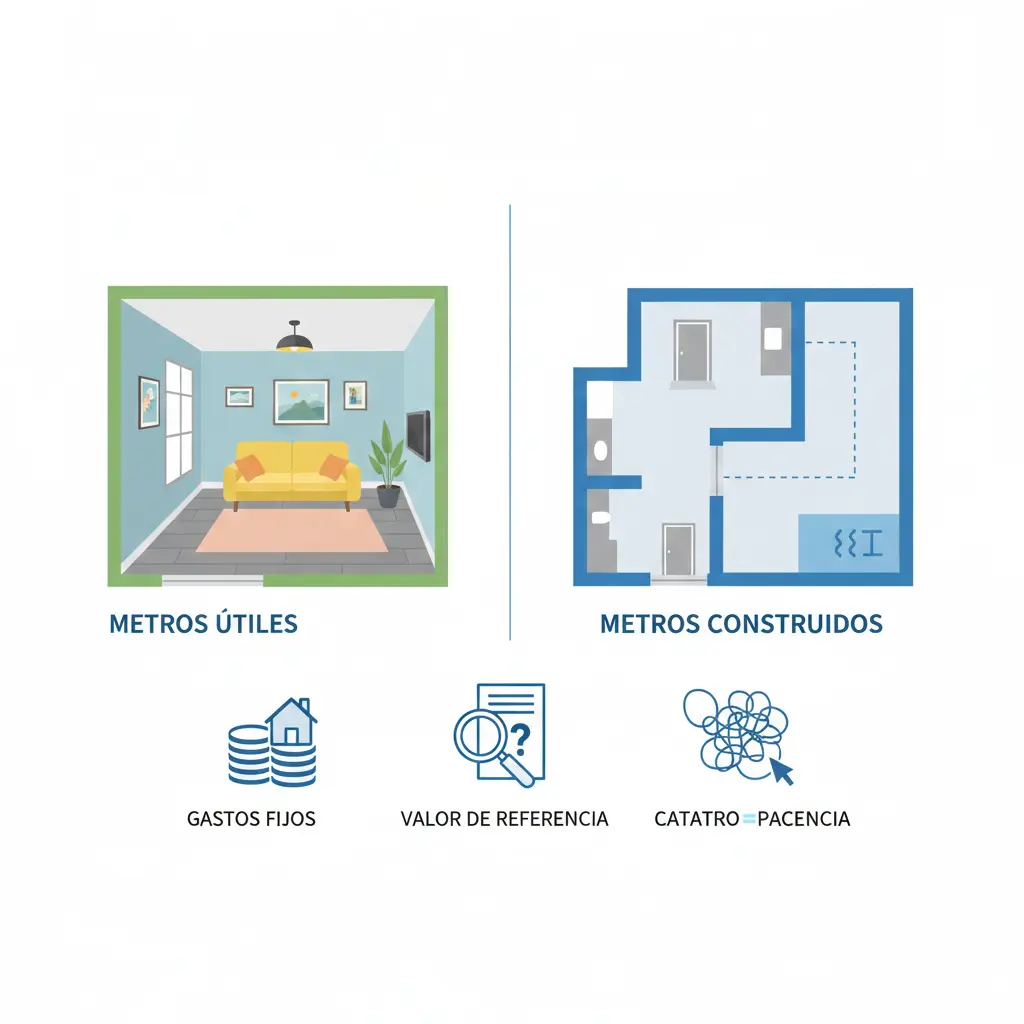
Además, comprar es solo el primer paso. Mantener una propiedad conlleva una serie de costes fijos y burocracia con la administración que debes conocer de antemano para no llevarte sustos a final de mes (ni desesperarte intentando sacar un certificado digital).
En esta guía desglosamos las medidas reales de una casa, la diferencia clave entre Catastro y Registro, y los gastos ocultos de ser propietario.
📏 El lío de los metros: ¿qué estás pagando realmente?
En España, el precio de la vivienda se calcula por metro cuadrado, pero… ¿qué metro cuadrado? Es vital saber qué te están vendiendo.
🛋️ Metros útiles
Es la superficie que puedes pisar. El espacio interior de la vivienda descontando tabiques, pilares, conductos, etc. Incluye el espacio dentro de los armarios empotrados.
- Para qué sirve: Para saber si te caben los muebles y cuál es tu espacio vital real.
🧱 Metros construidos
Es la superficie total de la vivienda incluyendo las paredes y tabiques. Si compartes pared con un vecino, se cuenta la mitad de ese grosor.
- Dato clave: Suele ser un 10-15% más que los metros útiles.
🏢 Metros construidos con elementos comunes
Aquí está la “trampa” de muchos anuncios inmobiliarios. Suma a lo anterior tu parte proporcional de pasillos, escaleras, portal, jardines y piscina.
- El problema: Puedes estar comprando un piso de “110 m²” que en realidad tiene 75 m² de casa y 35 m² de zonas comunes.
- Por qué se paga: Tu cuota de comunidad se calcula en base a este porcentaje (coeficiente de participación).
🏛️ Catastro vs. Registro de la Propiedad: No son lo mismo
Una de las grandes confusiones al comprar. Pueden parecer lo mismo, pero tienen funciones (y superficies) distintas.
📒 Registro de la Propiedad
Es el organismo que da fe de quién es el dueño y si la casa tiene cargas (hipotecas, embargos).
- Se basa en escrituras notariales.
- Es lo que prevalece legalmente para demostrar la propiedad.
🗺️ El Catastro (y su web imposible)
Es un registro administrativo del Ministerio de Hacienda. Su función es censal y tributaria (para cobrarte el IBI). Describe la realidad física del inmueble (fotos, planos).
⚠️ La odisea digital: Consultar datos en la Sede Electrónica del Catastro es, a menudo, un deporte de riesgo. Es una web con una interfaz obsoleta, lenta y poco intuitiva. Encontrar la referencia catastral o descargar un certificado descriptivo suele implicar múltiples errores de carga, problemas con los certificados digitales y una experiencia de usuario frustrante propia de hace dos décadas. Además, suele estar caida la mayor parte del tiempo. Paciencia.
⚠️ ¿Qué pasa si los metros no coinciden?
Es el clásico problema español: El Registro dice que tu casa tiene 80 m², el Catastro dice 95 m² y la realidad es que tiene 85 m².
- La Verdad Jurídica: Manda el Registro de la Propiedad. Es lo que compras legalmente.
- La Verdad Fiscal: Manda el Catastro. Pagarás IBI por lo que diga el Catastro.
- El problema: Si hay mucha diferencia (una “discrepancia”), puedes tener problemas para vender en el futuro o para conseguir financiación bancaria.
Si el Catastro te cobra por más metros de los que tienes, existe un trámite para corregirlo (subsanación de discrepancias), pero prepárate para burocracia lenta y tediosa.
📉 El “Valor de Referencia”: El nuevo gran enemigo
Desde 2022, Hacienda no se fía de lo que dices que has pagado por la casa. Han creado el Valor de Referencia del Catastro.
- ¿Qué es? Un valor que Hacienda asigna a tu casa basándose en medias de la zona, no en el estado real del piso.
- ¿Por qué importa? Porque los impuestos (ITP o Sucesiones) se pagan sobre el valor más alto entre el precio de compra y el valor de referencia.
Ejemplo del problema: Compras un piso destrozado (“a reformar”) por 100.000 €. El Catastro dice que, por la zona, vale 140.000 €. 👉 Pagarás impuestos (ITP) sobre los 140.000 €, aunque la casa se caiga a pedazos.
💡 Gastos asociados a tener una casa en propiedad
Una vez firmada la escritura, empiezan los gastos recurrentes. No es solo la hipoteca; la casa “come” todos los meses.
🗑️ Impuesto de Basuras y Agua
- Basuras: No todos los ayuntamientos lo cobran por separado (a veces va en el IBI), pero en muchas ciudades (como Madrid desde 2024 o Barcelona) es una tasa anual o semestral.
- Coste medio: 50 € - 180 € / año.
- Agua: Tiene una parte fija (cuota de servicio) y una variable (consumo).
- Coste medio: 20 € - 50 € / mes.
⚡ Luz y Gas (Suministros)
Incluso si no estás en casa, pagas.
- Luz: Pagas por la potencia contratada (fijo) + consumo + impuestos + tope de gas (si aplica).
- Gas: Alquiler de contador + término fijo + consumo.
- Consejo: Revisa la potencia contratada. Muchos pisos antiguos tienen mucha más de la que necesitan, encareciendo la factura inútilmente.
🏘️ Comunidad de Propietarios
El “gasto silencioso”. Depende de los servicios (portero, piscina, ascensores centrales).
- Pisos sin servicios: 30 € - 60 € / mes.
- Urbanizaciones con piscina/portero o edificios con calefacción central: 100 € - 300 € / mes.
- Derramas: Gastos extra imprevistos (arreglar fachada, bajar ascensor a cota cero) que pueden sumar miles de euros de golpe.
🛡️ Seguro de Hogar: Continente y Contenido
Aunque solo es obligatorio por ley el seguro de incendios si tienes hipoteca, vivir sin seguro es un riesgo enorme.
- Continente: Cubre la estructura (paredes, tuberías, suelos). Es lo que le importa al banco.
- Contenido: Cubre tus muebles, ropa, ordenador y joyas.
- Responsabilidad Civil: Vital. Si se rompe tu tubería y calas al vecino de abajo, el seguro paga. Si no lo tienes, pagas tú.
- Coste medio: 150 € - 350 € / año.
📊 Resumen de diferencias clave
| Concepto | Definición rápida | Afecta a… |
|---|---|---|
| Metros Útiles | Lo que pisas | Tu habitabilidad |
| Metros Construidos | Paredes incluidas | Tasación y precio venta |
| Catastro | Censo de Hacienda (Impuestos) | IBI y Valor Referencia |
| Registro | Verdad Legal (Propiedad) | Titularidad y cargas |
🔚 Conclusión
Tener una casa en propiedad implica gestionar una pequeña empresa. Debes vigilar la diferencia entre lo que te venden (metros construidos con comunes) y lo que usas (metros útiles), y tener colchón para los gastos fijos que llegan sí o sí, independientemente de la hipoteca.
Y recuerda: antes de comprar, consulta el Valor de Referencia en la web del Catastro (si consigues que cargue la página) para evitar sustos fiscales con Hacienda.
¿Quieres saber si la cuota mensual con todos estos gastos entra en tu presupuesto? Usa nuestra calculadora de viabilidad del prestamo.