
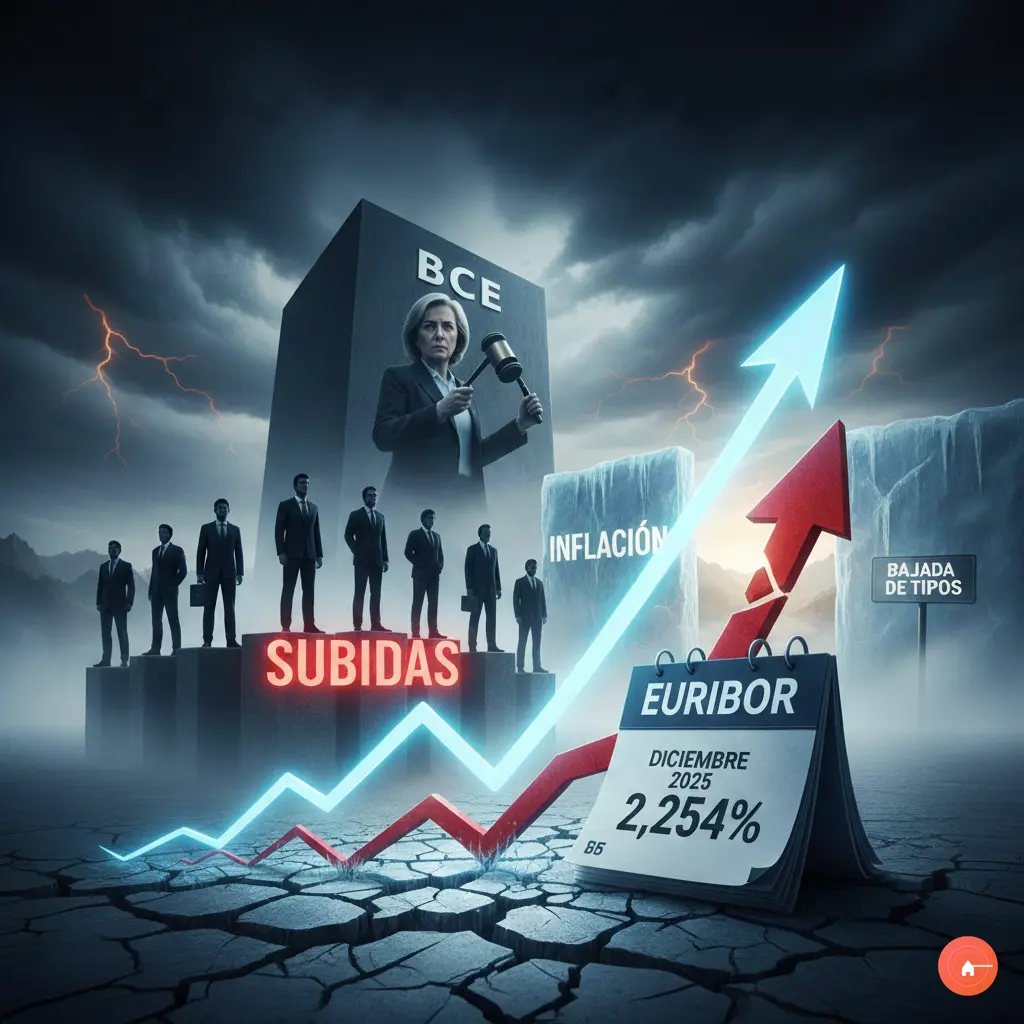
📉 El euríbor no termina de estabilizarse
Si noviembre nos dejó con un sabor agridulce al cerrar en el 2,217% (su nivel más alto desde marzo), el inicio de diciembre ha confirmado los temores de los analistas. El euríbor diario ha escalado hasta el 2,254% en las primeras sesiones del mes.
Información adicional: El índice amenaza con encadenar su quinta subida mensual consecutiva, alejándose de los mínimos que vimos a principios de año.
Aunque en la comparativa interanual (diciembre 2024 vs. diciembre 2025) todavía existe cierto ahorro para quienes revisan anualmente, la brecha se está cerrando rápidamente. Para las revisiones semestrales, la noticia es negativa: las cuotas volverán a subir.
🏦 La banca cierra las ofertas agresivas: ¡adiós al 2%!
Lo más preocupante no es solo el índice, sino la reacción inmediata de las entidades financieras. Aunque son datos que se veían venir desde agosto, como bien indicamos en un artículo anterior, las noticias son peores este mes, debido a que la banca ha decidido mover ficha y dejarán de ofrecer las condiciones actuales.
- Hipotecas Fijas: Las ofertas por debajo del 2,00% TIN están desapareciendo del mercado generalista. Ahora quedan reservadas exclusivamente para perfiles “prime”: familias con ingresos conjuntos por encima de los 5.000 euros mensuales netos, trabajos indefinidos y, en muchos casos, vinculadas a la compra de obra nueva.
- Hipotecas Mixtas: Los tramos fijos de salida también se encarecen ante la perspectiva de que el próximo año no sea tan relajado como se preveía.
Mi análisis: Los bancos, al ver que el precio del dinero no baja tan rápido como esperaban, necesitan proteger sus márgenes. Ya no tienen incentivos para “regalar” tipos bajos si el coste de financiación (el dinero que ellos piden al BCE) sigue caro.
🛑 El culpable: La inflación y la comodidad del BCE en el 2%
¿Por qué ha cambiado el escenario tan rápido? La respuesta está en la inflación. Los últimos datos macroeconómicos han caído como un jarro de agua fría.
Aunque la inflación no está desbocada, tampoco baja al ritmo deseado. Después de las bajadas bruscas de tipos a principio de año, desde septiembre el mensaje ha virado hacia la prudencia. El BCE se mantiene cómodo con los tipos en el 2% y no planea una bajada inminente, algo que los bancos ya no descuentan en sus ofertas.
¿Qué pasa con el BCE?
El Banco Central Europeo mantiene desde junio los tipos en el 2%. Históricamente, el euríbor se mueve con un diferencial de unos 0,25 - 0,30 puntos sobre el tipo del BCE.
Matemáticamente, el euríbor está exactamente donde debe estar con los tipos actuales (entorno al 2,25%). No bajará significativamente si el BCE no mueve ficha.
📅 Ojos puestos en la reunión del 12 de diciembre
La incertidumbre es máxima. No hay previsión de bajadas de tipos para lo que queda de año. Todas las esperanzas se trasladan a la próxima reunión del Consejo de Gobierno del BCE, prevista para el 12 de diciembre.
Lo que debemos vigilar:
- El tono de Christine Lagarde: Si mantiene el discurso de “tipos altos durante más tiempo” (higher for longer), el euríbor podría consolidarse en la franja del 2,25% - 2,30%.
- Previsión para 2026: El consenso espera que 2026 sea un año de “estabilidad”, pero no de caídas drásticas. La era de los tipos al 1% no volverá en los próximos años (salvo evento de crisis inesperado).
💡 Recomendación y conclusión
Diciembre ha empezado mal y la tendencia alcista del euríbor es innegable a corto plazo. Si estás en proceso de comprar vivienda, la ventana de oportunidad se está cerrando.
¿Qué deberías hacer?
- Cierra tu tipo ya: Si tienes una oferta vinculante sobre la mesa, fírmala. No esperes a “ver si mejora en enero”, porque la tendencia es la contraria.
- Exige grabar condiciones: Pide a tu gestor bancario que deje las condiciones grabadas en tu expediente para blindarte ante la subida inminente de tarifas comerciales que ya han confirmado 9 bancos.
- Prudencia con las mixtas: Con la curva de tipos actual, una hipoteca mixta a 3 o 5 años puede ser un riesgo si al acabar ese periodo el euríbor sigue estancado en el 2,5%.
Si estás negociando una hipoteca, cierra las condiciones cuanto antes porque a corto plazo solo parecen empeorar. Estaremos muy atentos a las declaraciones de Christine Lagarde del 12 de diciembre para interpretar las perspectivas reales de 2026.