
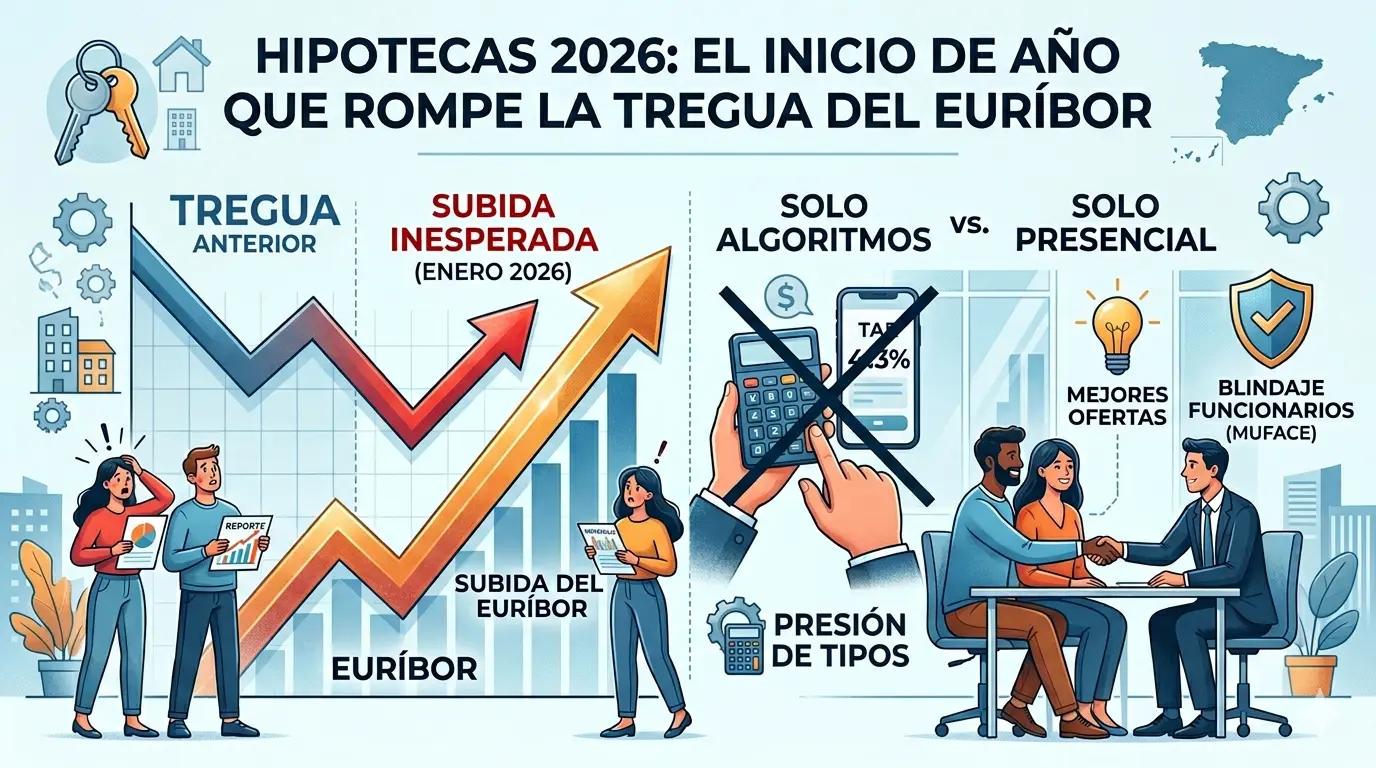
El arranque de 2026 ha traído un baño de realidad para quienes esperaban que la caída del Euríbor fuera una línea recta hacia abajo. Tras un final de 2025 marcado por la competitividad, los datos de este mes de enero muestran un repunte en el Euríbor que ya está empezando a endurecer las condiciones que los bancos ofrecen a pie de calle.
Mientras las plataformas online siguen lanzando simulaciones genéricas con tipos que rozan el 4,3% TAE, la verdadera batalla se libra en los despachos y convenios específicos. Si eres funcionario o tienes un perfil de “rentas altas”, el mercado todavía tiene joyas escondidas; para el resto, la estrategia ha cambiado: ya no se busca solo el tipo más bajo, sino la hipoteca con menos “mochila” de vinculaciones.
En Hipoteca Radar analizamos el pulso del mercado inmobiliario a tiempo real basándonos en los movimientos más recientes de las entidades.
🏛️ El Mercado en Enero 2026: Entre el optimismo y la cautela
1. El Euríbor vuelve a asomar los dientes
Aunque cerramos el año con la esperanza de tipos más bajos, la tendencia actual es de inestabilidad al alza. Esto implica que las revisiones hipotecarias de este trimestre podrían ser menos generosas de lo previsto.
- Los bancos están empezando a retirar sus ofertas más agresivas por debajo del 2%.
- Las entidades vuelven a priorizar perfiles de alta solvencia, dejando las mejores ofertas para quienes aportan al menos el 20% del valor de la vivienda.
2. El fenómeno “Funcionario”: El búnker del 2%
Si algo queda claro en este inicio de año es que ser funcionario (especialmente bajo el paraguas de MUFACE) es el pasaporte premium en la banca.
- Entidades como BBVA mantienen ofertas de 2,15% fijo sin apenas vinculaciones (solo nómina).
- En casos de rentas altas, se han llegado a ver tipos del 2,10% fijo sin seguros asociados, una anomalía en el mercado actual que solo se consigue por perfil.
3. La trampa de la simulación online
Muchos usuarios reportan frustración al usar simuladores web (como los de Abanca o Sabadell), donde los tipos TAE superan el 4%.
- La realidad: Los algoritmos online son conservadores.
- Dato clave: No te fíes de la web; el perfil del cliente (empleo, edad, ingresos) es lo que realmente mueve la aguja del director de oficina.
🛠️ Estrategias de supervivencia: ¿Fija, Mixta o Variable?
El mercado inmobiliario sigue tensionado por la falta de stock, lo que mantiene los precios altos. En este contexto, la elección del producto es vital:
- Hipotecas Mixtas: Siguen siendo la opción “gancho” de entidades como Ibercaja, con tipos iniciales de 1,5% - 1,8% los primeros 10 años. Ojo: A menudo compensan ese tipo bajo con seguros de vida y hogar con primas muy elevadas (hasta 1.200€ anuales).
- Hipotecas Fijas: Siguen siendo la opción preferida para quienes buscan paz mental. Perfiles con ingresos netos superiores a 2.500€ individuales o 4.000€ conjuntos están logrando cerrar en el entorno del 2,20%.
- El reto del 90-100%: Para perfiles jóvenes o funcionarios con pocos ahorros, la clave está en Cajas Rurales o Unicaja, que son más flexibles con el porcentaje de financiación si el perfil es estable.
🔮 Previsiones para el primer trimestre de 2026
| Indicador | Estado actual | Impacto en tu bolsillo |
|---|---|---|
| Euríbor | Repunte moderado 📈 | Las hipotecas variables no bajarán tan rápido como se esperaba. |
| Aprobación de crédito | Muy estricta | Los bancos exigen más “ahorro previo” para compensar la subida de precios. |
| Vinculaciones | Agresivas | Cuidado con los seguros; a veces un tipo del 2,5% sin seguros es mejor que un 2,1% con ellos. |
| Rentas Altas | Muy competitivas | Los bancos “pelean” por nóminas de más de 2.500€. |
💡 Un consejo de “amigo” para este 2026
No te quedes con la primera oferta. La diferencia entre ir a tu banco de siempre y acudir a un broker o una oficina con convenio puede suponer ahorrar más de 40.000€ a lo largo de la vida de la hipoteca. Como dicen los expertos: “Online te dan lo genérico; en la oficina, si sabes presionar, te dan la oferta de verdad”.
“Si tienes una hipoteca variable por encima del 3,5%, todavía estás a tiempo de subrogarte antes de que los tipos fijos vuelvan a subir por encima del 3%.”
🔚 ¿Quieres saber si tu oferta es competitiva?
Si tienes una simulación sobre la mesa o estás pensando en comprar una vivienda de inversión, no te dejes llevar por las prisas. El mercado de 2026 va a premiar a los estrategas.
¿Te gustaría que revisara las condiciones que te ha dado tu banco para ver si podemos rascale unas décimas al tipo de interés?
¡Nos vemos en el próximo análisis!